1. Mapa del cierre: flujo, CFDI
y bancos
a) Conciliación bancaria anual por cuenta y medio de cobro; separación de ingresos, traspasos, préstamos, aportaciones, devoluciones y depósitos no fiscales.
b) CFDI PUE y PPD; complementos de pago y diferencias entre emisión, cobro y acumulación.
c) Cobros con TPV, agregadores, plataformas y comisiones neteadas: reconstrucción del ingreso bruto.
d) Anticipos de clientes, depósitos en garantía y reembolsos.
e) Ingresos en efectivo y controles de soporte; diferencias entre registros internos y CFDI.
2. Ingresos acumulables, retenciones y pagos provisionales
a) Momento de acumulación en actividad empresarial/profesional y diferencias con emisión del CFDI
b) Retenciones de ISR efectuadas por personas morales: conciliación CFDI–constancias/datos–pagos provisionales.
c) Pagos provisionales: revisión acumulada, duplicidades, omisiones y efectos de complementarias.
d) Ingresos en moneda extranjera: tipo de cambio, diferencias y documentación bancaria.
e) Ingresos vinculados a plataformas digitales cuando coexisten con actividad empresarial/profesional: identificar régimen y evitar mezclas indebidas.
3. Deducciones, IVA acreditable y prueba documental
a) Gastos estrictamente indispensables y correlación con la actividad; documentación de la necesidad de negocio.
b) Pagos con tarjeta personal, cuentas mixtas y reembolsos: cuándo el problema es de trazabilidad y cuándo puede afectar la deducción.
c) Honorarios, arrendamientos y servicios: retenciones y requisitos asociados.
d) IVA: acreditamiento, fecha de pago, proporcionalidad cuando exista actividad exenta/no objeto y control de IVA retenido.
e) Automóviles, combustibles, viáticos, telecomunicaciones, home office y otros rubros de alto riesgo.
f) Compras a proveedores con inconsistencias o sin capacidad material aparente.
4. Inversiones, pérdidas y cierre de activos/pasivos
a) Inversiones y depreciación fiscal; altas durante el ejercicio, bajas y activos parcialmente afectos a la actividad.
b) Equipo de cómputo, automóviles, mobiliario y adecuaciones; documentación y porcentaje de uso empresarial/profesional.
c) Pérdidas fiscales pendientes y su control por ejercicio.
d) Cuentas por cobrar/pagar y anticipos como control administrativo para explicar diferencias entre flujo, CFDI y contabilidad.
e) Préstamos recibidos u otorgados, aportaciones y movimientos patrimoniales que deben poder explicarse.
5. Discrepancia, materialidad y vigilancia profunda CFF 2026
a) Cruces que puede efectuar la autoridad entre declaraciones, CFDI, complementos, estados de cuenta, expedientes y otras bases de datos.
b) CFF 2026 y restricción temporal del CSD por inconsistencias relevantes.
c) Procedimiento de CFDI falsos del artículo 49 Bis y efectos para receptores que dieron efecto fiscal a comprobantes cuestionados.
d) Artículo 69-B y materialidad: diferencia entre que el proveedor exista formalmente y que pueda demostrar la operación concreta.
e) Discrepancia fiscal: importancia de explicar erogaciones y movimientos patrimoniales con trazabilidad documental.
f) Expediente de materialidad adaptado a persona física: contratos, cotizaciones, correos, entregables, evidencia de ejecución, pago, CFDI y relación con ingresos.
g) Qué hacer ante carta invitación o vigilancia profunda: validar primero, cuantificar, documentar y
definir si procede aclaración o corrección.
6. Caso integral de declaración anual 2026
a) Determinación de ISR anual y acreditamiento de pagos/retenciones.
b) Revisión de IVA y retenciones asociadas.
c) Comparación contra prellenados e información del SAT sin asumir que el prellenado sustituye el papel de trabajo.
d) Documentación de diferencias aceptadas y pendientes de corregir.
e) Checklist de cierre y archivo de papeles
|
Fecha: |
Jueves 29 de Octubre de 2026 |
|
Horario |
J 16 a 21 hrs |
|
Duración |
5 horas
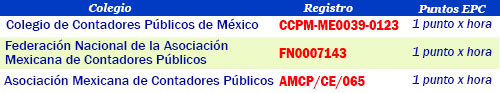
*Con puntos AMCP y CCPM |
|
Inversión |
$ 1,218.00
IVA
incluido |