1. Diagnóstico del cierre y amarre de información.
Propósito práctico: Convertir el cierre en un proceso de conciliación de fuentes, no en una sola determinación anual.
a) Balanza de comprobación y auxiliares: cuentas con saldo contrario, anticipos y pasivos sin depurar.
b) Cruce contabilidad–CFDI emitidos/recibidos–bancos–pagos provisionales–IVA–retenciones.
c) Matriz de diferencias mensuales y acumuladas; identificación de errores que ya impactaron declaraciones.
d) Ingresos contables vs ingresos nominales vs ingresos acumulables; egresos contables vs deducciones fiscales.
e) Política de cierre: fecha límite de recepción de CFDI, provisiones, reclasificaciones y eventos posteriores.
f) Plataformas de IA en el cierre: qué tareas conviene apoyar con Claude, ChatGPT y Copilot, qué decisiones permanecen en el criterio del contador y cómo proteger la confidencialidad de la información del cliente.
g) Conciliación con IA de la descarga masiva de CFDI emitidos y recibidos contra contabilidad, bancos y declaraciones.
h) Copilot en Excel para antigüedad de saldos y depuración de cuentas.
2. Ingresos, deducciones y requisitos de procedencia.
a) Momento de acumulación y diferencias con facturación/cobro.
b) Deducciones devengadas y pagadas; requisitos del artículo 27 LISR y partidas con requisitos especiales.
c) Provisiones, reservas, estimaciones, cuentas incobrables y gastos anticipados.
d) Pagos a partes relacionadas, honorarios, arrendamientos, regalías y servicios: retenciones, documentación y precios de transferencia cuando corresponda.
e) Gastos no deducibles: identificación, clasificación y efecto en CUFIN.
f) Operaciones con CFDI cancelado, sustituido o con datos incongruentes.
g) Clasificación asistida por IA del auxiliar de gastos en deducible, no deducible y que requiere evidencia.
h) Cruce con IA de CFDI de honorarios y arrendamiento contra retenciones registradas y enteradas.
3. Inventarios, costo de ventas e inversiones.
a) Inventario físico contra auxiliares y sistema; mermas, obsolescencia, mercancía en tránsito y consignación.
b) Costo de ventas fiscal y conciliación con costo contable.
c) Activos fijos: altas, bajas, componentes, fecha de inicio de deducción, MOI y actualización cuando proceda.
d) Reparaciones vs inversiones; gastos preoperativos, adaptaciones y mejoras.
e) Revisión de activos inexistentes en campo o activos operativos sin soporte documental.
f) Recálculo con IA de la depreciación fiscal y del costo de ventas fiscal, y detección de partidas atípicas de inventario.
4. Conciliación contable-fiscal, pérdidas, CUFIN, CUCA y dividendos.
a) Conciliación contable-fiscal avanzada: permanentes, temporales y partidas que no deben tratarse como simples “no deducibles”.
b) Pérdidas fiscales: actualización, amortización y trazabilidad por ejercicio.
c) CUFIN: utilidad fiscal neta, partidas no deducibles y dividendos; conciliación con movimientos corporativos.
d) CUCA: aportaciones, reembolsos, aumentos y reducciones de capital; soporte societario y bancario.
e) Dividendos y reembolsos: identificación de riesgos por pagos registrados con una naturaleza distinta.
f) PTU contable/fiscal y cierre de provisiones vinculadas.
g) Elaboración asistida por IA de la conciliación contable-fiscal y reconstrucción histórica de CUFIN, CUCA y pérdidas a partir de declaraciones anteriores.
5. CFF 2026: vigilancia profunda, CFDI falsos, materialidad y razón de negocios.
a) Reforma CFF 2026: mayor relevancia de diferencias entre declaraciones, CFDI, complementos de pago, estados de cuenta y bases de datos de la autoridad.
b) Artículo 49 Bis: procedimiento sobre CFDI cuya falsedad se presume/determina; efectos generales y consecuencias para receptores.
c) Restricción temporal del CSD y necesidad de procedimientos internos para atender inconsistencias antes de afectar la operación.
d) Materialidad: capacidad del proveedor, personal, infraestructura, entregables, trazabilidad y congruencia económica.
e) Razón de negocios y sustancia económica: documentación previa y contemporánea de operaciones relevantes.
f) Proveedores críticos: revisión 69-B, 49 Bis, situación fiscal, cumplimiento y expediente de evidencia.
g) Errores que agravan la contingencia: fabricar evidencia ex post, contratos genéricos, entregables sin fecha, pagos triangulados sin explicación o “igualar” contabilidad a CFDI sin análisis.
h) Validación masiva con IA de proveedores contra los listados publicados por el SAT y evaluación de la solidez de sus expedientes de materialidad.
i) Uso de IA para redactar memorándums de razón de negocios con base en documentación real y para analizar cartas invitación y notificaciones del buzón tributario.
6. Caso práctico integral con IA: cierre 2026 y preparación de anual.
Propósito práctico: Integrar los módulos en un expediente de cierre defendible y listo para la declaración anual.
a) Revisión de pagos provisionales y coeficiente; diferencias acumuladas y ajustes.
b) ISR anual, saldos a favor o cargo y efectos de correcciones previas.
c) IVA y retenciones: cruces finales con CFDI y bancos.
d) Partidas de auditoría: antigüedad, relevancia, evidencia y efecto fiscal.
e) Checklist previo a presentación de la anual y documentación que debe conservarse.
7. Caso práctico integral con IA:
a) Planteamiento: persona moral comercializadora con diferencias entre contabilidad, CFDI, bancos, pagos provisionales, inventarios, activos, cuentas fiscales y proveedores.
b) Resolución por etapas con Claude, ChatGPT y Copilot: amarre de fuentes, deducciones, inventarios e inversiones, conciliación contable-fiscal, cuentas fiscales y proveedores.
c) Recálculo con IA de pagos provisionales y elaboración del papel de trabajo de la declaración anual.
d) Comparación asistida por IA contra la declaración prellenada y explicación de cada diferencia.
e) Validación del contador sobre cada resultado obtenido con IA y registro de su uso en los papeles de trabajo.
f) Elaboración con IA del plan de acción y del informe ejecutivo para el cliente.
|
Fecha: |
Viernes 13 de Noviembre de 2026 |
|
Horario |
V 16 a 21 hrs |
|
Duración |
5 horas
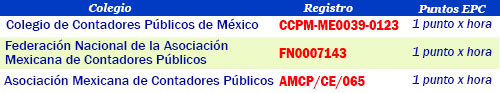
*Con puntos AMCP y CCPM |
|
Inversión |
$ 1,218.00
IVA
incluido |